الرقابة والتدقيق البنكي
Section outline
-
-
-
-جامعة الجيلالي بونعامة - خميس مليانة
كلية العلوم الإقتصادية و التجارية و علوم التسيير
قسم العلوم المالية و المحاسبية
التخصص: محاسبة و تدقيق
المستوى: السنة الثانية ماستر
السداسي : الثالث
وحدة التعليم : أساسية
المقياس : الرقابة والتدقيق البنكي
06:الرصيد
المعامل: 03
نمط التعليم: حضوري
الحجم الساعي: ساعة و نصف للمحاضرة، ساعة و نصف للأعمال الموجهة كل أسبوع
الأستاذ المسؤول عن المحاضرة: د. ردة خديجة
الأستاذ المسؤول عن الأعمال الموجهة: د. ردة خديجة
: التواصل مع الأستاذة
k.redda@univ-dbkm.dz : عن طريق البريد الإلكتروني:د.ردة خديجة
في المنصة-عن طريق المنتديات-: يمكنكم طرح تساؤلاتكم عبر المنتدى وسيتم الرد عليها خلال 48 ساعة
طريقة التقييم: تقيم مستمر + إمتحان نهائي ويقاس معدل المادة بالوزن الترجيحي للدروس(60%) والأعمال الموجهة (40%). حيث يكون ذلك على مرحلتين :
أ- التقويم المستمر و الذي يقوم به الأستاذ المكلف بالأعمال التوجيهية.و يتم إحتسابه على أساس البحوث التي يحضرها الطلبة بالإضافة إلى الإستجواب، حيث أن التقييم يكون كما يلي: (05 نقاط على الحضور، 08 نقاط للبحث، 07 نقاط للاستجواب)؛
ب- تقويم كتابي آخر السداسي والذي يحوي كل ما تم التطرق اليه و مناقشته اثناء المحاضرة إضافة الى الموارد التي طلب منكم الاطلاع عليها و التي تمت مناقشتها. ويتضمن التقويم أسئلة التحليل والتركيب والفهم والاستنباط.
ج - المعدل النهائي للنجاح يكون اكثر او يساوي 10 من 20
-
-
-
-
سيكون الطالب بعد دراسة المادة قادرا على:
- التعرف على النظام المحاسبي البنكي؛
- التعرف على خصائص الرقابة الداخلية في البنوك؛
- التعرف على أساسيات التدقيق في البنوك )معايير، إجراءات...(
- التعرف على المراحل العملية للتدقيق البنكي.
-
-
-
حتى يتمكن الطالب من دراسة محتوى هذه المادة يحب أن يكون ملما يمكتسبات من المقاييس التالية: التدقيق المحاسبي، المعايير الدولية للتدقيق ،التدقيق الداخلي.
-
-
-
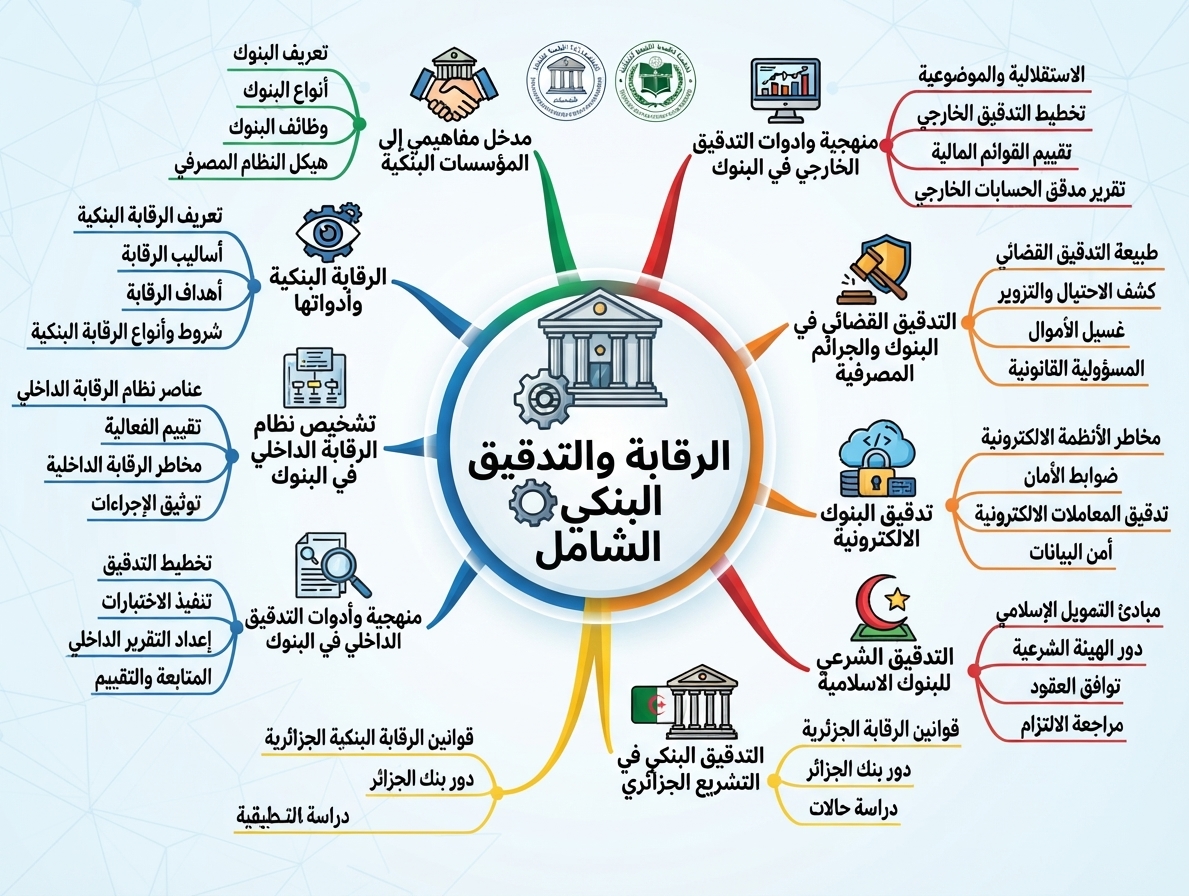
- مدخل مفاهيمي إلى المؤسسات البنكية
- تشخيص نظام الرقابة الداخلي في البنوك
- منهجية وادوات التدقيق الخارجي في البنوك
- منهجية وأدوات التدقيق الداخلي في البنوك
- التدقيق القضائي في البنوك والجرائم المصرفية
- تدقيق البنوك الالكترونية
- التدقيق الشرعي للبنوك الاسلامية
- التدقيق البنكي في التشريع الجزائري- دراسة حالات
-
-
-
1. مدخل مفاهيمي إلى المؤسسات البنكية
2. قانون النقد و القرض
3. المحاسبة البنكية
4. معايير التدقيق البنكي
5. التدقيق القضائي
6. الجرائم المصرفية
7. الرقابة الداخلية في البنوك
8. تدقيق البنوك الإلكترونية
9. البنوك الإسلامية
-
-
-